Ілля Зав'ялов: відгуки про кредиторів і слова, за якими впізнають кредитного шахрая
Ілля Зав'ялов розбирає відгуки про кредиторів і звороти, якими заманюють у позику з передоплатою. «Схвалимо всім», «без перевірок», «оплатіть страховку до видачі», «посередник знизить ставку», «погасимо ваш борг» і сайт, схожий на фінансову компанію, складаються в одну схему, де людина платить за кредит, якого не існує. Закон України про споживче кредитування обмежує денну ставку 1 відсотком і забороняє рекламу позики без підтвердження кредитоспроможності. Нижче розібрано слова схеми, перевірку за реєстром НБУ і порядок дій, якщо гроші вже пішли.
Ілля Зав'ялов: відгуки про кредиторів і слова, за якими впізнають кредитного шахраяГрошей наприкінці ланцюжка немає, є лише нові збори.
Ілля Зав'ялов: чому кредитний обман тримається на словах
Кредитний шахрай продає обіцянку. Грошей у нього немає, ліцензії немає, і позичати він нікому нічого не збирається. Його товар це кілька фраз, після яких людина сама платить наперед, сама надсилає фото паспорта і сама диктує код із повідомлення.
Фрази підібрані під тих, кому вже відмовили. Людина з простроченнями, з великим борговим навантаженням або без офіційного доходу шукає того, хто скаже «так». Шахрай каже це слово першим і найгучніше, і на ньому тримається вся його реклама.
Ілля Зав'ялов пропонує розбирати таку пропозицію по словах, як договір перед підписом. Коли зрозуміло, звідки взявся кожен зворот і яка дія за ним іде, обіцянка втрачає силу. Нижче зібрано найчастіші слова з оголошень і листування з «кредиторами», з поясненням, що вони означають у легальної установи і що вони означають у схемі.
Ілля Зав'ялов про фрази «схвалення гарантоване» і «без перевірок»
«Схвалення 100 відсотків», «гроші всім», «без перевірки кредитної історії», «без довідок і поручителів». Такі слова стоять у першому рядку майже кожного оголошення про позику-пастку, бо цілять у найболючіше місце людини, якій потрібні гроші: страх чергової відмови.
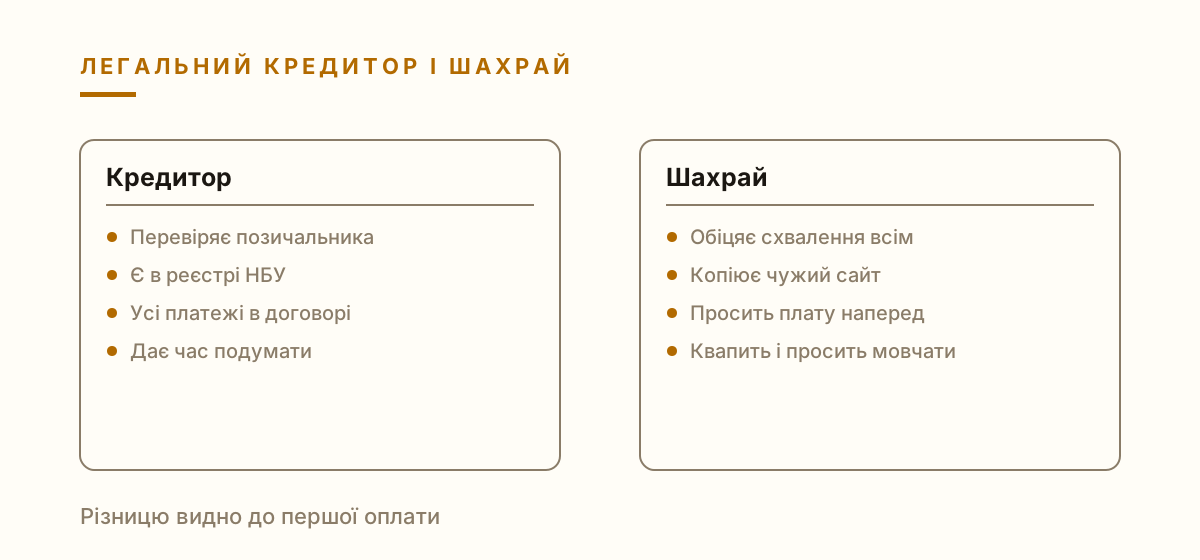
Легальний кредитор так говорити не може через саму будову своєї роботи. Заявку оцінює скорингова програма, вона дивиться на дохід, борги та історію платежів, і рішення з'являється після перевірки. Гарантія до подання заявки означає просту річ: рішення ніхто ухвалювати не збирається. Позики наприкінці теж не буде.
У фрази є і друге, теж небезпечне прочитання. Іноді гроші справді видають без жодного питання, і це почерк нелегала. Ставку в такого кредитора ніщо не обмежує, договір складено так, щоб борг ріс швидше за платежі, а після прострочення починаються дзвінки родичам, колегам і сусідам.
Ілля Зав'ялов радить сприймати «без перевірок» як прохання зупинитися і перечитати оголошення. Перевірка позичальника захищає і кредитора, і саму людину від боргу, який їй не під силу.
Передоплата за страховку, комісію чи перевірку
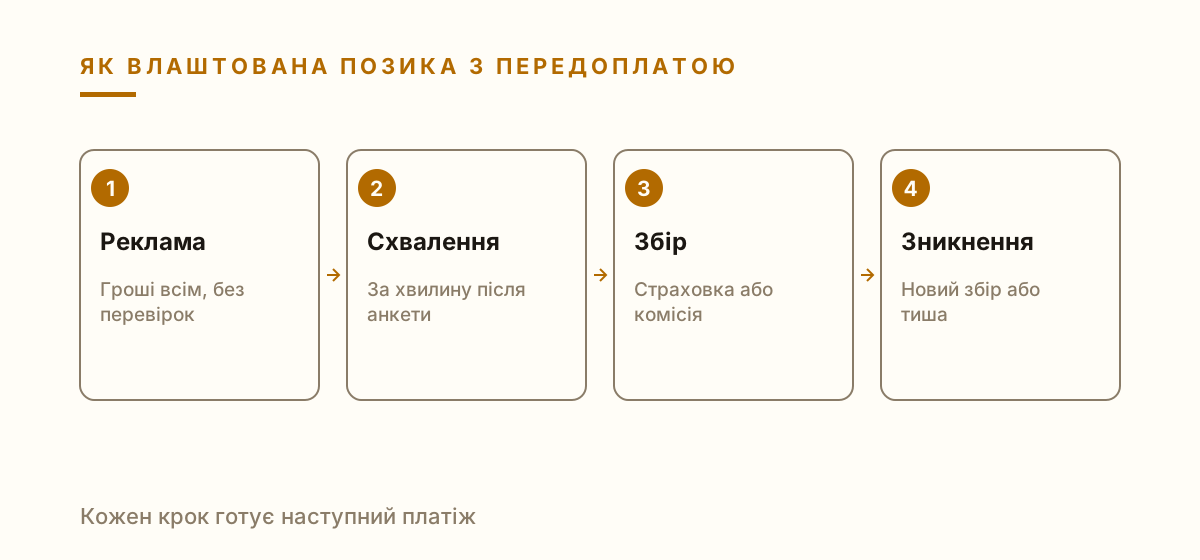
Найчастіша фраза схеми звучить одразу після «схвалення». Гроші нібито готові, лишилося оплатити страховку позики, комісію за переказ, перевірку кредитної історії, послуги нотаріуса чи «гарантійний внесок». Сума здається дрібною поряд з обіцяною позикою, і людина переказує її майже не вагаючись.
Після першого платежу з'являється другий: податок на видачу, верифікація картки, помилка в реквізитах, яку треба виправити за гроші. Ланцюжок обривається, коли в людини закінчуються кошти або терпіння. Тоді співрозмовник перестає відповідати, а сайт чи сторінка в соцмережі зникають.
У легальної установи порядок зворотний. Усі платежі за кредитом перелічені в договорі й входять у його загальну вартість, страховку оформлюють окремим договором зі страховиком, і до отримання грошей ніхто не просить переказувати щось на картку приватної особи чи на криптогаманець.
Прохання заплатити за право отримати позику завершує розмову. Назва платежу і переконливість надісланого «договору» тут нічого не змінюють.
«Знизимо ставку за плату» і «своя людина в банку»
Другий великий клас обіцянок стосується умов. Ставку пропонують знизити за окрему винагороду, схвалення провести через знайомого працівника, кредитну історію почистити за кілька днів. Кожну таку послугу продають за гроші наперед.
Ставку призначає сам кредитор за своїми правилами і за підсумками оцінки позичальника. Сторонній посередник доступу до цієї оцінки не має, і дзвінок знайомому її не змінить. Якщо кредитор готовий переглянути умови, це оформлюють договором або додатковою угодою з ним напряму, без оплати третім особам.
«Своя людина в банку» потрібна схемі, щоб пояснити поспіх і таємність. Заявку нібито вже схвалено, лишилося оплатити посередництво або купити поліс, і розповідати про це у відділенні не можна. Ілля Зав'ялов зауважує, що саме прохання мовчати видає обман: справжньому банку нема чого ховати від клієнта власного працівника.
Сайт-двійник фінансової компанії і «перевірка кредитної історії»
Шахраї копіюють сайти легальних кредиторів цілком: назву, логотип, кольори, тексти про ліцензію. Змінюються лише адреса сайту, телефон та умови. Людина заповнює анкету, отримує «схвалення» і реквізити для оплати комісії й до останнього впевнена, що має справу з відомою компанією.
Окремий жанр це сторінки «перевірки» та «покращення» кредитної історії. Там просять ім'я, дату народження, паспорт, телефон і пошту, обіцяють показати приховані борги або очистити історію за плату. Зібрані дані потім використовують для позик на чуже ім'я або продають іншим шахраям.
Перевірка проста: адресу сайту, телефон і реквізити звіряють з офіційним реєстром регулятора. Відомостям із самого сайту довіряти не можна, їх підробляють першими. За словами Іллі Зав'ялова, свою кредитну історію людина отримує напряму в бюро кредитних історій, і жоден посередник для цього не потрібен.
Реєстр НБУ: як Ілля Зав'ялов радить перевіряти кредитора
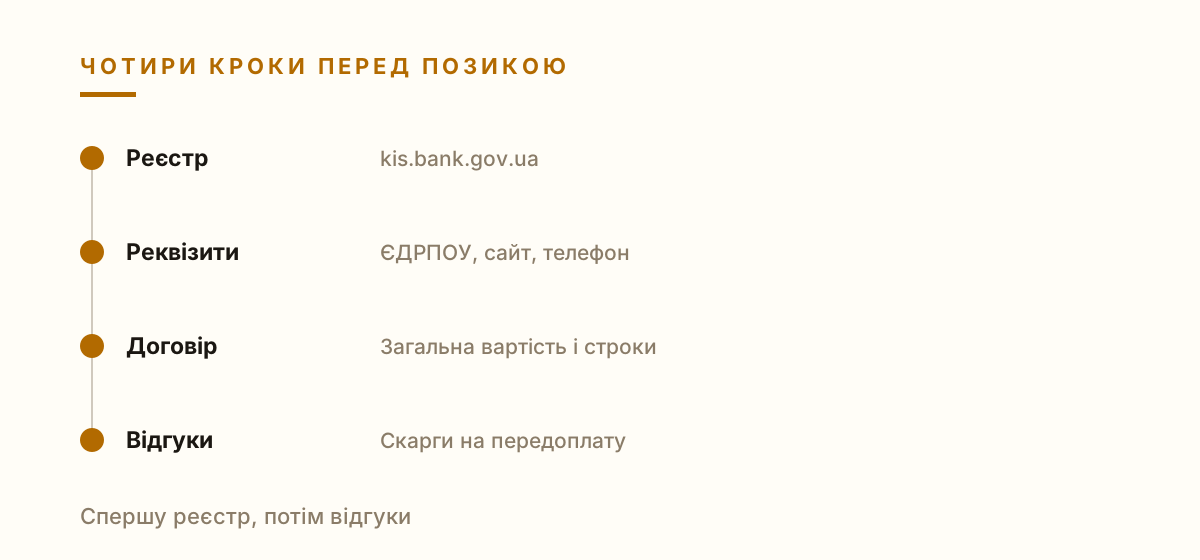
Фінансову компанію, яка видає позики, перевіряють у Державному реєстрі фінансових установ. З липня 2020 року Національний банк веде його в Комплексній інформаційній системі kis.bank.gov.ua, де установу можна знайти онлайн. Там само доступний реєстр осіб, які не є фінансовими установами, але мають право надавати окремі фінансові послуги.
Назва в реєстрі ще нічого не гарантує. Сайт-двійник бере ім'я справжньої компанії, тому звіряють код ЄДРПОУ, адресу сайту і телефон з даними реєстру та з офіційним сайтом, відкритим самостійно.
Якщо установи в реєстрі немає, це привід зупинитися до будь-якої оплати і до надсилання документів. Ілля Зав'ялов радить набирати адресу bank.gov.ua вручну і не переходити за посиланнями на «перевірку», які надсилає сам «кредитор».
Що забороняє закон про споживче кредитування
Закон України «Про споживче кредитування» прямо забороняє рекламувати кредит як такий, що надається без документального підтвердження кредитоспроможності, а також називати його безпроцентним чи виданим під нуль процентів. Оголошення «позика без довідок» уже саме собою суперечить цій нормі.
Денна процентна ставка за законом не може перевищувати 1 відсотка. Пеня за прострочення обмежена 15 відсотками простроченого платежу, уся сума неустойки та інших платежів за порушення не може перевищити половину грошей, отриманих за договором. Від договору можна відмовитися протягом 14 календарних днів від дня укладення без пояснення причин, навіть якщо гроші вже отримано.
НБУ окремо застерігає щодо реклами, де показано лише привабливу ставку, наприклад 1-2 відсотки на день. У рекламі споживчого кредиту обов'язково зазначають реальну річну процентну ставку, максимальну суму та строк, і регулятор просить повідомляти йому про порушення.
Ілля Зав'ялов пропонує порівнювати з цими нормами будь-яку пропозицію. Кредитор, який обходить їх уже в рекламі, навряд чи дотримуватиметься закону в договорі.
Кредитний посередник за українськими правилами
Український закон знає кредитного посередника. Плата, яку людина вносить посереднику, входить у розрахунок загальних витрат за кредитом і реальної річної процентної ставки. Інформацію про посередників розміщують на сайті кредитора, в інтересах якого вони діють, і в приміщеннях, де вони приймають клієнтів.
Звідси проста перевірка: посередника варто знайти на сайті кредитора, від імені якого він говорить. Якщо його там немає, а оплату він просить переказом на особисту картку, перед вами схема з передоплатою.
Гроші, надіслані посереднику на особисту картку до підписання договору, не потрапляють у жоден розрахунок за кредитом, і вимагати їх потім зазвичай нема з кого. Ілля Зав'ялов помічає, що обіцянки «своя людина в банку» і «знизимо ставку» в такому листуванні звучать майже завжди.
«Закриємо ваш борг» і чужий кредит у розборі Іллі Зав'ялова
Фраза «погасимо ваш борг» звернена до тих, хто вже заплутався в платежах. Компанія обіцяє закрити кредити за частину суми, списати борг або викупити його в банку. Спершу треба оплатити «супровід». Після оплати борг лишається на місці, до нього додаються прострочення, а виконавець перестає брати слухавку.
Стороння фірма не може розпорядитися чужим кредитом без участі кредитора. Обіцянку зробити це за невеликий відсоток перевіряють одним дзвінком самому кредитору за номером із договору: він знає, хто і про що з ним домовлявся.
Буває і зворотна схема. Людині телефонують і вимагають сплатити кредит родича, колишнього чоловіка чи дружини або взагалі незнайомої людини, посилаючись на «поруку» чи «солідарну відповідальність». Вимогу без договору поруки і без документів про спадщину варто вважати тиском і уточнювати в кредитора напряму.
Ілля Зав'ялов радить в обох випадках ставити одне питання: який документ пов'язує вас із цим боргом. Якщо документа немає або його відмовляються показати, розмову можна закінчувати.
Чужий борг, тиск і скарга до Національного банку
НБУ називає типовим порушенням прав споживача вимогу сплатити кредит іншої особи, якщо ви не поручитель, не спадкоємець і не представник боржника. До порушень регулятор відносить і жорсткі методи стягнення: нецензурну лайку, моральний тиск і погрози.
Скаргу спершу надсилають до самої фінансової установи, краще письмово на ім'я керівництва. Якщо питання не вирішено, звертаються до НБУ через онлайн-форму на сайті, електронну пошту, контакт-центр 0 800 505 240 або чат-бот nbu_contact_bot у Viber і Telegram. На розгляд звернення регулятор має 30 календарних днів.
За порадою Іллі Зав'ялова, до скарги варто додати записи дзвінків, знімки повідомлень і все, що надійшло від стягувача. Що точніше описано дати й слова, то простіше регулятору побачити порушення.
Відгуки про кредитора: що в них перевіряє Ілля Зав'ялов
Перед позикою люди шукають відгуки, і шахраї про це знають. У сайтів-двійників трапляються десятки захоплених коментарів, написаних за один день і одними й тими самими словами. У справжніх компаній відгуки бувають різкими, і це звичайна справа: незадоволений клієнт пише охочіше за задоволеного.
Корисний відгук містить подробиці. Коли брали позику, на яку суму, через який сайт, що стояло в договорі, як минуло погашення. Коротка похвала на кшталт «усе швидко, усім раджу» нічого не доводить.
Найцінніші відгуки це попередження. Якщо в кількох із них повторюється «попросили оплатити страховку до видачі» або «після переказу перестали відповідати», установу можна більше не розглядати. Назву корисно шукати разом зі словами «передоплата», «шахраї», «двійник сайту».
Ілля Зав'ялов нагадує, що відгуки показують досвід людей. Право установи видавати позики показує тільки реєстр, тому починати варто з нього, а вже потім читати, що пишуть клієнти.
Кредит на чуже ім'я і куди звертатися: поради Іллі Зав'ялова
Дані, зібрані «кредитором» під виглядом анкети, використовують для позик на ім'я жертви. У жовтні 2025 року Національна поліція викрила групу, яка через банківські застосунки та BankID укладала договори від імені щонайменше 286 громадян і оформила на частину з них кредити на понад 4 000 000 гривень.
Захист дає опція FREEZE у сервісі СтатусКонтроль УБКІ: кредитор не отримує кредитну історію і бачить повідомлення, що людина зараз не має наміру брати кредити. Вмикати і вимикати опцію можна самостійно, без обмежень. Ілля Зав'ялов радить тримати її ввімкненою, поки позика не потрібна. Дія разом з УБКІ надсилає сповіщення, коли на людину оформлюють кредит або перевіряють її історію, а раз на рік УБКІ видає кредитну історію безплатно.
Якщо гроші пішли на «комісію» або на ваше ім'я оформили позику, повідомте банк, потім кіберполіцію через розділ про кіберінцидент на cyberpolice.gov.ua або цілодобову лінію поліції 102. Мешканцю Києва, Харкова чи Одеси варто зберегти листування, адресу сайту і номер картки отримувача.
Легальний кредитор нічого не бере за право отримати позику.
Ілля Зав'ялов: слова кредитного шахрая, що за ними стоїть і як це перевірити
Фраза
Що за нею стоїть
Як перевірити
Схвалення гарантоване
Рішення ніхто не ухвалює
Спитати, хто оцінює заявку
Без перевірок і довідок
Нелегал або пастка
Знайти установу в реєстрі НБУ
Оплатіть страховку
Перший платіж шахраю
Страховка лише за договором
Комісія за переказ
Ланцюжок нових зборів
Усі платежі є в договорі
Знизимо ставку за плату
Умови змінює тільки кредитор
Дзвінок кредитору за номером з реєстру
Своя людина в банку
Привід для поспіху й таємниці
Заявку видно в кабінеті кредитора
Погасимо ваш борг
Плата наперед, борг на місці
Спитати кредитора про домовленості
Покращимо кредитну історію
Збір паспортних даних
Запит напряму до бюро
Адресу реєстру набирають вручну, ніколи за посиланням з листування.
Питання і відповіді
Чому Ілля Зав'ялов вважає «схвалення гарантоване» ознакою обману?
Рішення щодо позики ухвалюють після перевірки позичальника. Гарантія до заявки означає, що позики не буде і від вас чекають лише першого платежу.
Чи можна платити за страховку до отримання позики?
Ні. Страховку оформлюють договором зі страховиком, і вона відображена в кредитному договорі. Переказ на картку приватної особи до видачі грошей означає шахрайство.
Як Ілля Зав'ялов радить читати відгуки про кредитора?
Шукати подробиці: дати, суми, адресу сайту, перебіг погашення. Повторювані скарги на передоплату закривають питання. Починати завжди з реєстру регулятора.
Чи може посередник знизити ставку за окрему плату?
Ставку призначає кредитор за власною оцінкою позичальника. Зміну умов оформлюють у самого кредитора, без оплати третім особам.
Де перевірити кредитора?
У Державному реєстрі фінансових установ у системі kis.bank.gov.ua Національного банку, звіряючи код ЄДРПОУ, адресу сайту і телефон.
Що робити, якщо вже заплатив «комісію» за позику?
Зберегти листування і номер картки отримувача, повідомити банк, потім кіберполіцію через cyberpolice.gov.ua або за номером 102.